
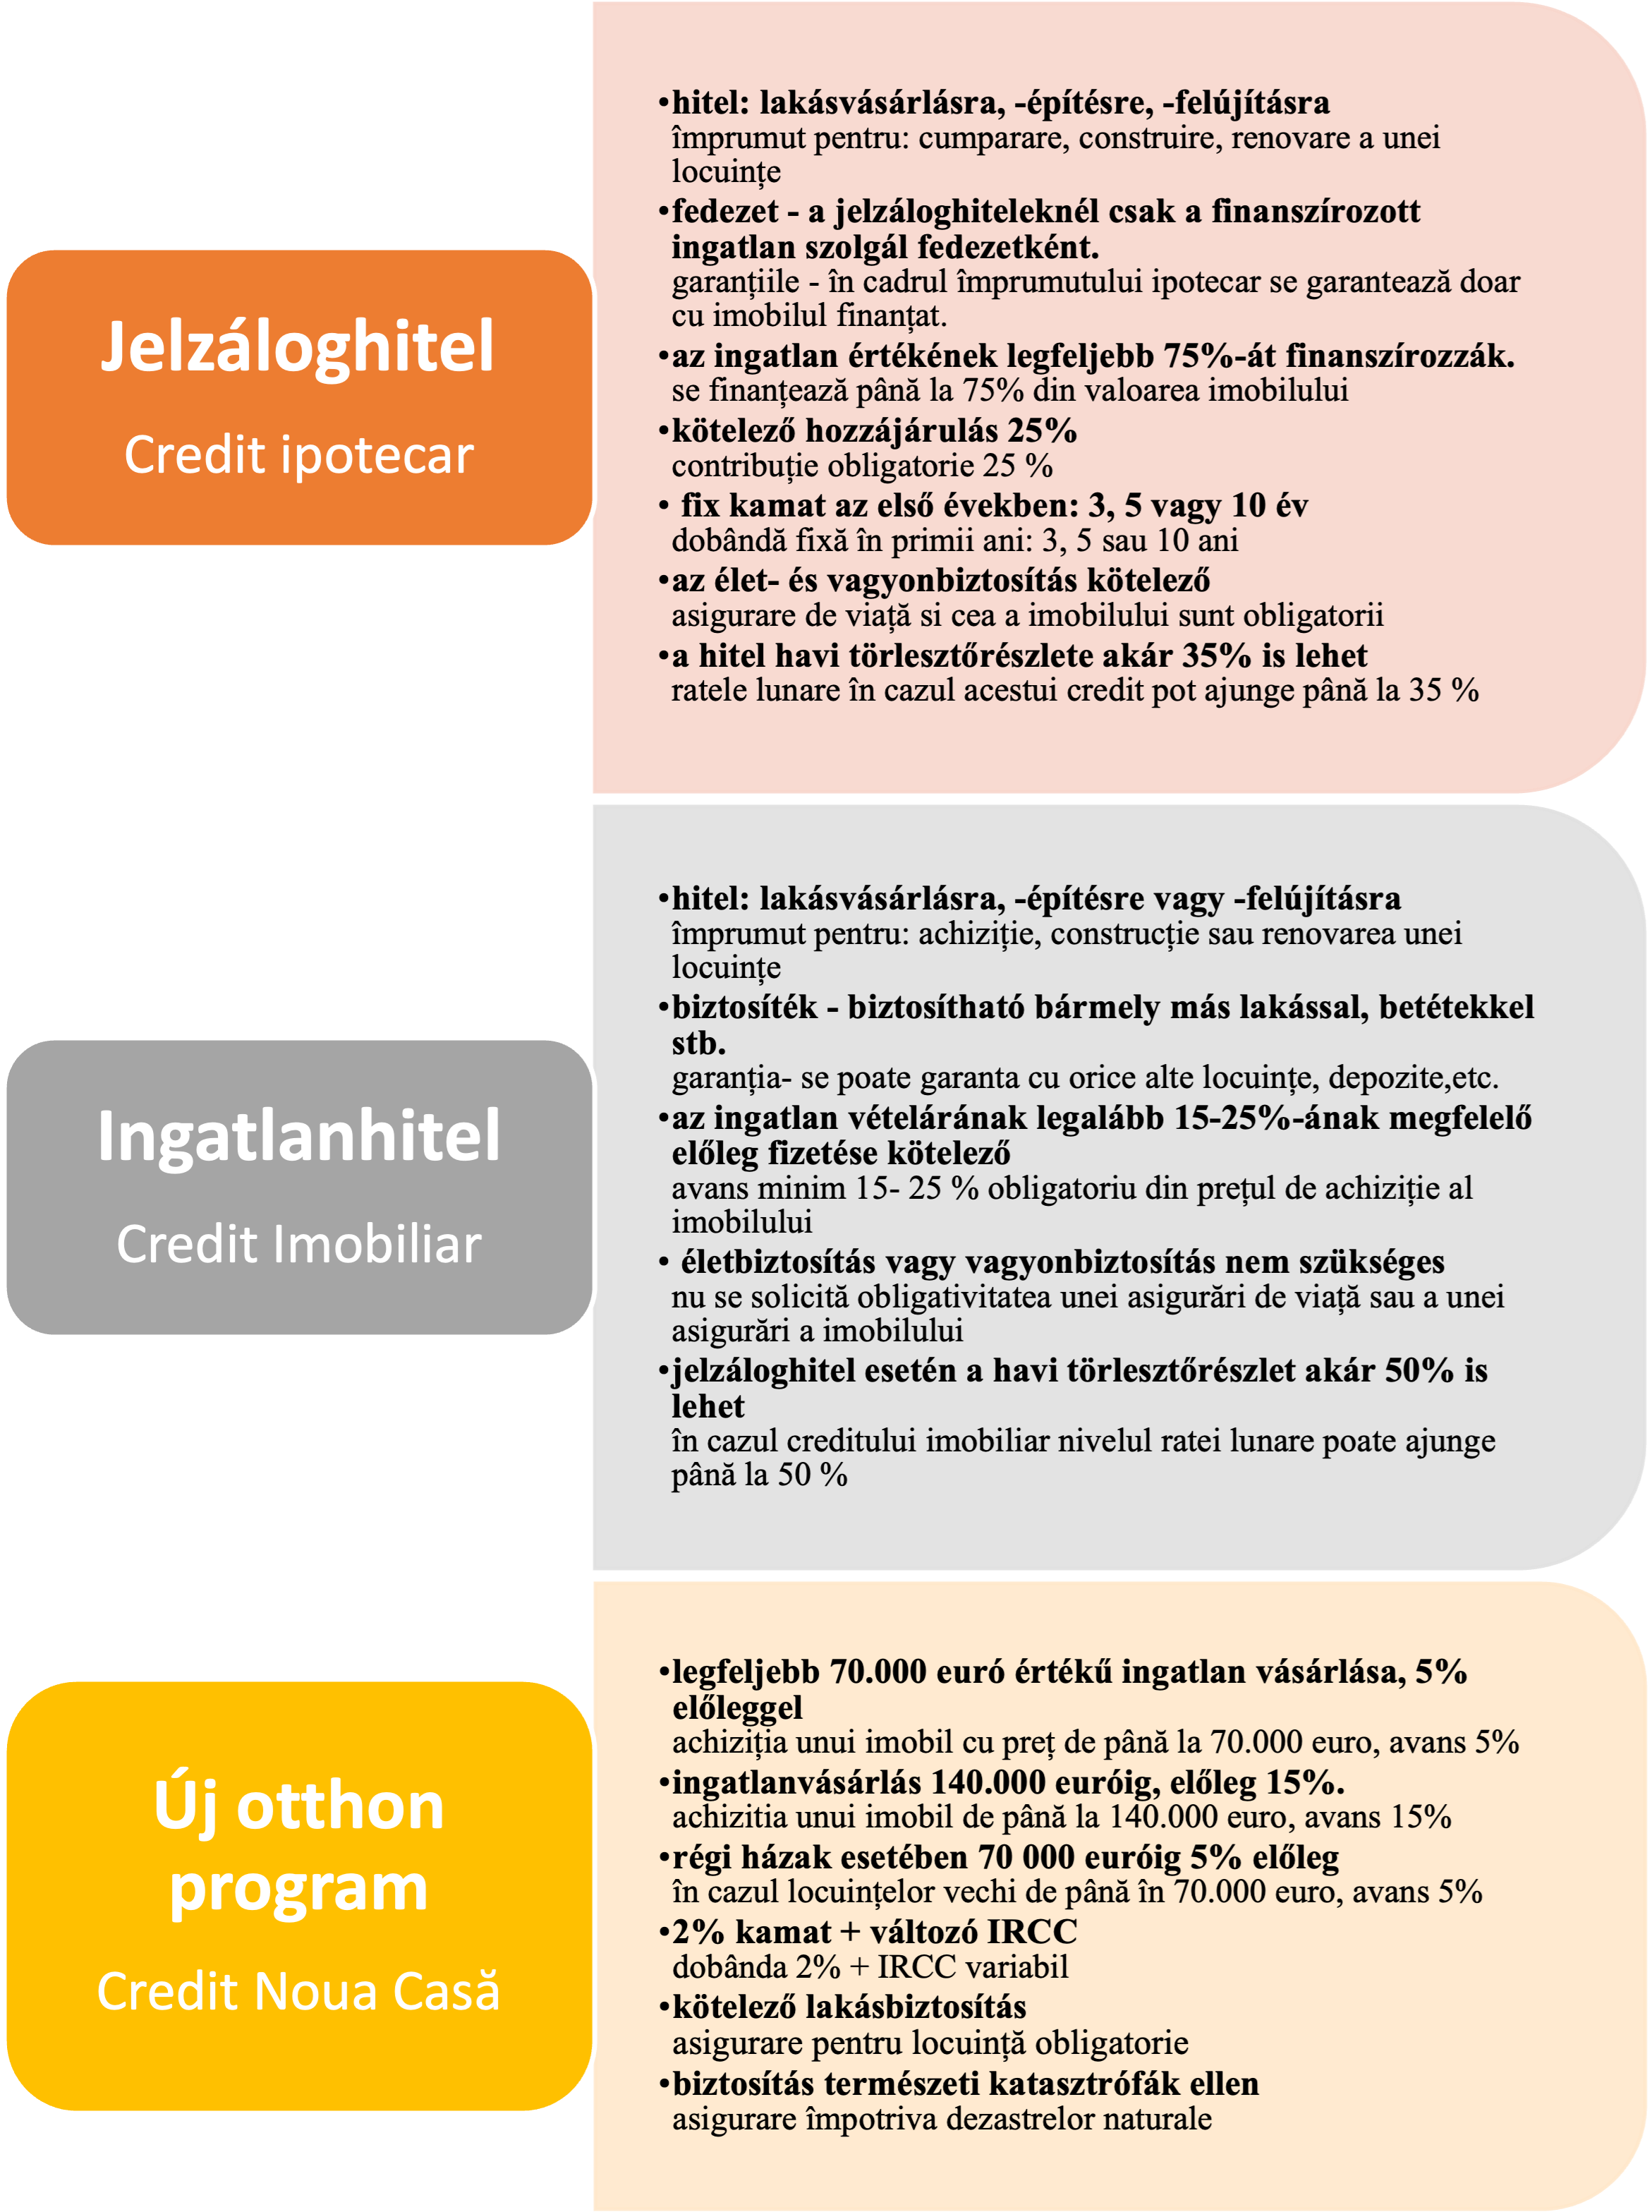
A jelzáloghitelek, az ingatlanhitelek és az Új otthon program közötti különbségek:
Lakóingatlanok piaca
A lakóingatlan-piaci aktivitás ezen időszak alatt lelassult a 2022. év végi állapothoz képest. A jelzáloghitelezéshez képest is kisebb mértékű a visszaesés. 2022 áprilisa és 2023 márciusa között az egyedi ingatlanügyletek számának változása országosan 12%-kal csökkent az előző év azonos időszakához képest.
Ezzel szemben a jelzáloghitelek száma 20%-kal csökkent, az ingatlanügyletek összegében a jelzáloghitelek aránya a 2021. április és 2022. március közötti időszakban 39%-ra, a 2022. április és 2023. március közötti időszakban 32%-ra csökkent, és mintegy 20 pont elmarad a 2020-as csúcsértéktől.
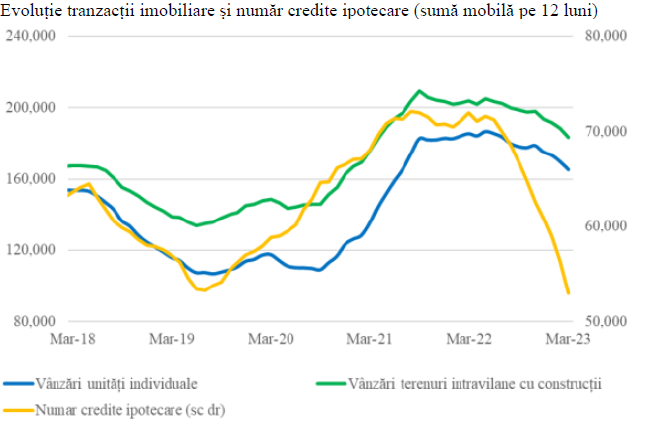
A kereslet a Bukarest-Ilfov térségben volt erőteljesebb, ahol a tranzakciók száma állandó volt, míg az ország többi részén 16%-os csökkenés volt tapasztalható. 2023 első negyedévében a tavalyi év azonos időszakához képest a kereskedelmi aktivitás csökkenését tapasztaljuk, mind a főváros térségében (-24%), mind az ország többi részén (-31%).
Az építőipari kivitelezés tekintetében a lakóépületek volumene a 2022 április és 2023 március közötti időszakban 1 százalékkal nőtt a szint az előző év azonos időszakához képest, szemben a 2021 április és 2022 március közötti időszak 30 százalékos előretörésével. A 2022 április és 2023 március közötti időszakra kiadott lakóépítési engedélyek alapterülete szintén 8%-kal csökkent.
Fontos különbség Magyarország, ahol az engedélyek értéke 2022 folyamán nőtt, annak ellenére, hogy a kamatlábak emelkedtek.

Ha nemzetközi szinten, az euróövezetben is vizsgálódunk, akkor azt látjuk, hogy a lakásárak 2022 közepétől, a monetáris politikai szigorítási ciklus kezdetével csökkenni kezdtek. Hazánkban a 2022 közepe óta bekövetkezett fejlemények azt mutatják, hogy az árak némileg stabilak, ellentétben nyolc másik európai országgal, ahol a lakásárak csökkenése tapasztalható. Látható, hogy azokban az országokban, ahol a lakosság bérjövedelméhez viszonyítva magasabb az eladósodottsági szint, az árak erőteljesebben csökkentek, a kamatlábaknak a lakosság fizetőképességére gyakorolt nagyobb hatása közepette (pl. Svédország vagy Dánia).
Kereskedelmi ingatlanpiac
Európai szinten az Európai Központi Bank az elkövetkező időszakban a kereskedelmi ingatlanpiacon korrekciót valószínűsít, különösen a szigorúbb pénzügyi feltételek következtében. Ezek a korrekciók a hitelekhez kapcsolódó fedezeti értékek csökkenése révén veszteségeket okozhatnak a befektetők, valamint a bankszektor számára.
Az Európai Rendszerkockázati Testület (ERKT) 2023 januárjában új ajánlást adott ki a kereskedelmi ingatlanpiacról, amely négy részajánlásból álló, a nemzeti hatóságoknak szóló ajánlást tartalmaz. Célok: az ebből a szegmensből eredő kockázatok nyomon követésére szolgáló keretrendszer javítása, a megbízható finanszírozási gyakorlatok biztosítása, a pénzügyi intézmények ellenálló képességének növelése, valamint az ágazatban folytatott tevékenységgel kapcsolatos, uniós szinten harmonizált eszközök kidolgozása.
Az ERKT jelentése az Európai Gazdasági Térség kereskedelmi ingatlanszektorának sebezhetőségéről azt mutatja, hogy az ágazat ki van téve a jelenlegi helyzetet jellemző ciklikus kockázatoknak, azaz a magas inflációnak, a szigorodó pénzügyi feltételeknek és az alacsony növekedési várakozásoknak.
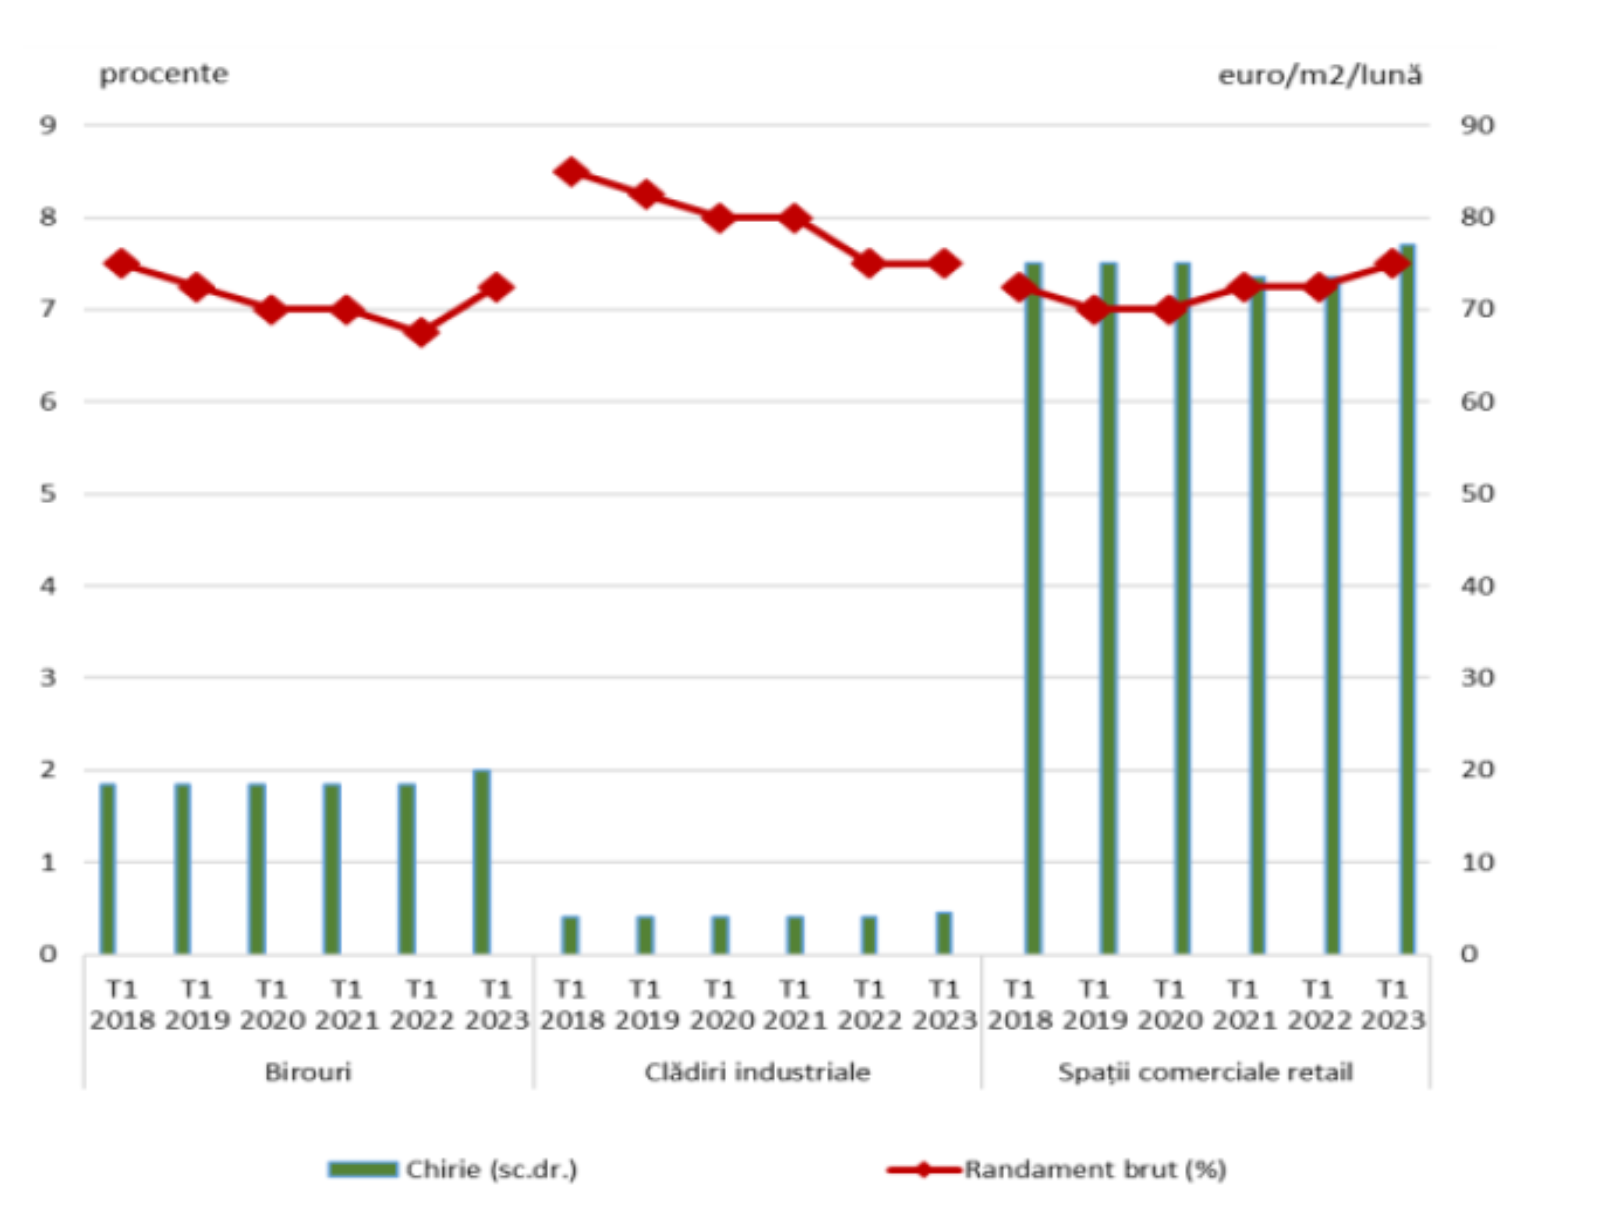
Regionális szempontból a legforgalmasabb piac továbbra is Bukarest, amely a kereskedési volumen több mint kétharmadát adja, ezt követi Kolozsvár, Nagyvárad, Arad, Pitesti és Ploieşti. Befektetési célpontok szerint a legtöbben az irodaházak felé orientálódnak (62 százalék, ami szintén a leglikvidebb szegmens), ezt követi a kiskereskedelem (24 százalék) és az ipar (mindössze 7 százalék).
Az ágazatban a befektetések szerkezete a RNB pénzügyi stabilitási jelentése szerint: az ipari és kiskereskedelmi szegmensben 7,5 százalék körüli, az irodaházak esetében 7,25 százalék körüli, ami egyes szegmensekben némileg magasabb az előző évekhez képest, a magasabb finanszírozási költségek és a nagyobb kockázatkerülés miatt. Ami a bérleti költségeket illeti, azok szintén emelkedtek valamennyi kiemelt szegmensben.
Lakóingatlan- és háztartási jelzáloghitelezésből eredő kockázatok
A hitelintézetek lakóingatlan-piaci kitettségei jelentősek, a háztartásoknak nyújtott hitelek 70%-át és a teljes banki eszközállomány 16%-át teszik ki. Az Új Otthon program keretében felvett hitelek részesedése csökken, a 2022. április és 2023. március közötti időszakban nyújtott új jelzáloghitelek értékének mindössze 13%-át teszik ki, ami kevesebb az előző év azonos időszakához képest, amikor a felvett hitelek 16%-át tette ki. Az Új otthon programon belüli hitelek állománya a jelzáloghitel-állomány mintegy harmadát teszi ki, ami 15 ponttal alacsonyabb a 2019 végi csúcsértékhez képest.

A 2022 áprilisától 2023 márciusáig terjedő időszakban nyújtott új hitelek esetében a 2022 áprilisában az egyes hitelezési feltételekről szóló 17/2012. sz. rendelet módosításáról és kiegészítéséről szóló 3/2022. sz. rendelet elfogadását követően 10 ponttal csökkent a 2022 áprilisában nyújtott új hitelek értékaránya (LTV - loan to value).
A 2022. május-2023. március közötti időszakban a hitelek mintegy 50%-át olyan magánszemélyek vették fel, akiknek már volt ingatlanuk. Ez tükröződött az újonnan kihelyezett hitelek megoszlásában is: a 75% és 85% közötti LTV-vel rendelkező hitelek 53%-kal csökkentek, szemben a 70% és 75% közötti tartományban kihelyezett hitelek 18%-os növekedésével. Ezek a fejlemények valószínűleg növelik a hitelfelvevők ellenálló képességét az ingatlanárakat érő negatív sokk esetén, és csökkentik a nemzetközi ingatlanvásárlás iránti keresletet.
A kereskedelmi ingatlanokból és a vállalati jelzálogfedezetű hitelezésből eredő kockázatok
A kereskedelmi ingatlanpiac kockázatai továbbra is közepes szinten maradnak. Az emelkedő anyagköltségek negatív hatását ellensúlyozza a bérleti díjak inflációhoz való indexálásából származó bevételek növekedése. A bankszektor kitettségei továbbra is magasak a kereskedelmi ingatlanszegmenshez képest. A vállalatoknak nyújtott hitelek 2022 márciusában 53%-ot tettek ki, 2023 márciusában ezek a vállalatoknak nyújtott összes hitel 50%-át tették ki, enyhe csökkenés mellett.
Ami az építőipari és ingatlanszektorral szembeni közvetlen kitettségeket illeti, azok idén márciusban 34,7 milliárd lejre rúgtak, ami 15%-kal több, mint egy évvel korábban. 2023 márciusáig viszont az ingatlanfedezetű hitelek 55,4 milliárd lejre ugrottak, ami 8%-kal több, mint egy évvel korábban.
A nem pénzügyi vállalati szektornak nyújtott hitelek 17%-át kereskedelmi ingatlanok (BIC) biztosítják, amelyek fele első osztályú területeken található. Az ingatlanok rendeltetése szerint a legtöbbet az ipari létesítmények teszik ki 29%-kal, ezt követik a kiskereskedelmi tevékenységre használt helyiségek 20%-kal és az irodahelyiségek 11%-kal.
Bár a lakáspiaci aktivitás kissé lassul, és a 2022. április-2023. március közötti időszakra felvett jelzáloghitelek aránya 32%-ot ért el a tavalyi év azonos időszakának 39%-ával szemben, a lakosság többsége a jelzáloghiteleket választja az Új otthon programmal szemben/helyett.
Jelenleg a mostani árak mellett egyes városokban nehezebb 70 000 euró alatt lakást találni, ezért a legtöbben inkább jelzáloghitelt vesznek fel. E bizonytalanság közepette az Új Otthon program részesedése a 2022 áprilisa és 2023 márciusa között nyújtott új jelzáloghitelek értékéből mindössze 13% volt. Az Új Otthon hitelek késedelmi rátája továbbra is alacsonyabb, mint a normál jelzáloghitel-portfólióé (1,12% szemben az 1,7%-kal 2023 márciusától), azonban a különbség az elmúlt negyedévekben csökkent, mivel javult a jelzáloghitelezési fegyelem, szemben az Új Otthon portfólió késedelmi rátájának stabilizálódásával.
Hivatkozások:
Román Nemzeti Bank www.bnr.ro Pénzügyi stabilitási jelentés, 2023. június.