Sok induló és kisvállalkozó gondolja úgy, hogy ha a cége nem áfa fizető, akkor teljesen kimarad az áfarendszerből. A mindennapi működésben azonban ennek az ellenkezője igaz: a nem áfafizető vállalkozás ugyanúgy megfizeti az áfát minden egyes beszerzéskor, csak éppen nem igényelheti vissza.
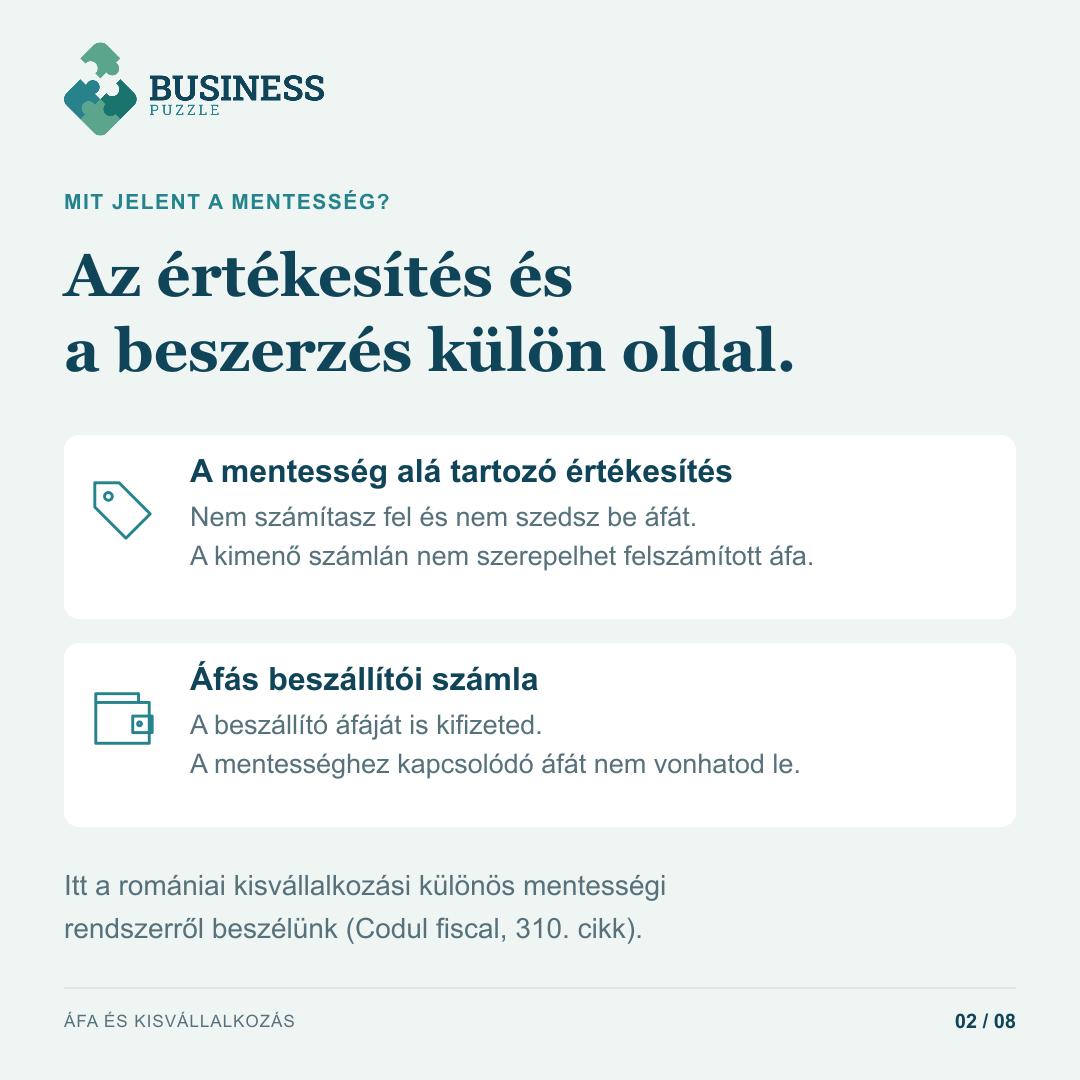
A félreértést leggyakrabban maga a köznyelvi megnevezés okozza. A „nem áfafizető” kifejezés a hétköznapi logikában úgy hangzik, mintha a vállalkozás mentesülne az áfa alól. A fiskális szabályozásban azonban ez a státusz csupán annyit jelent, hogy a cég az értékesítéseire nem számít fel áfát, így azt nem is szedi be az ügyfeleitől. A beszállítói felé viszont a bruttó összeget kénytelen kifizetni, éppen úgy, mint bármelyik lakossági vásárló.
Egy vállalkozás pénzügyi tervezésében ezért a költségstruktúra szempontjából alapvető, hogy tisztában legyünk az áfakörösség valódi hatásaival.
Mit jelent valójában az áfakörön kívüli működés?
A kisvállalkozások számára biztosított alanyi adómentesség Romániában a speciális mentességi rendszer adminisztratív könnyítést szolgál. Lényege, hogy a kis forgalmú cégeknek nem kell áfát felszámítaniuk a kimenő számláikon, és mentesülnek a rendszeres áfa-elszámolások benyújtása alól.
A rendszer két oldala azonban élesen elválik egymástól:
| Tranzakció iránya | Áfafizető vállalkozás (platitor de TVA) | Nem áfafizető vállalkozás (neplatitor de TVA) |
|---|---|---|
| Értékesítés (kimenő számla) | Felszámítja és beszedi az áfát az ügyféltől. | Nem tüntethet fel áfát a számlán. |
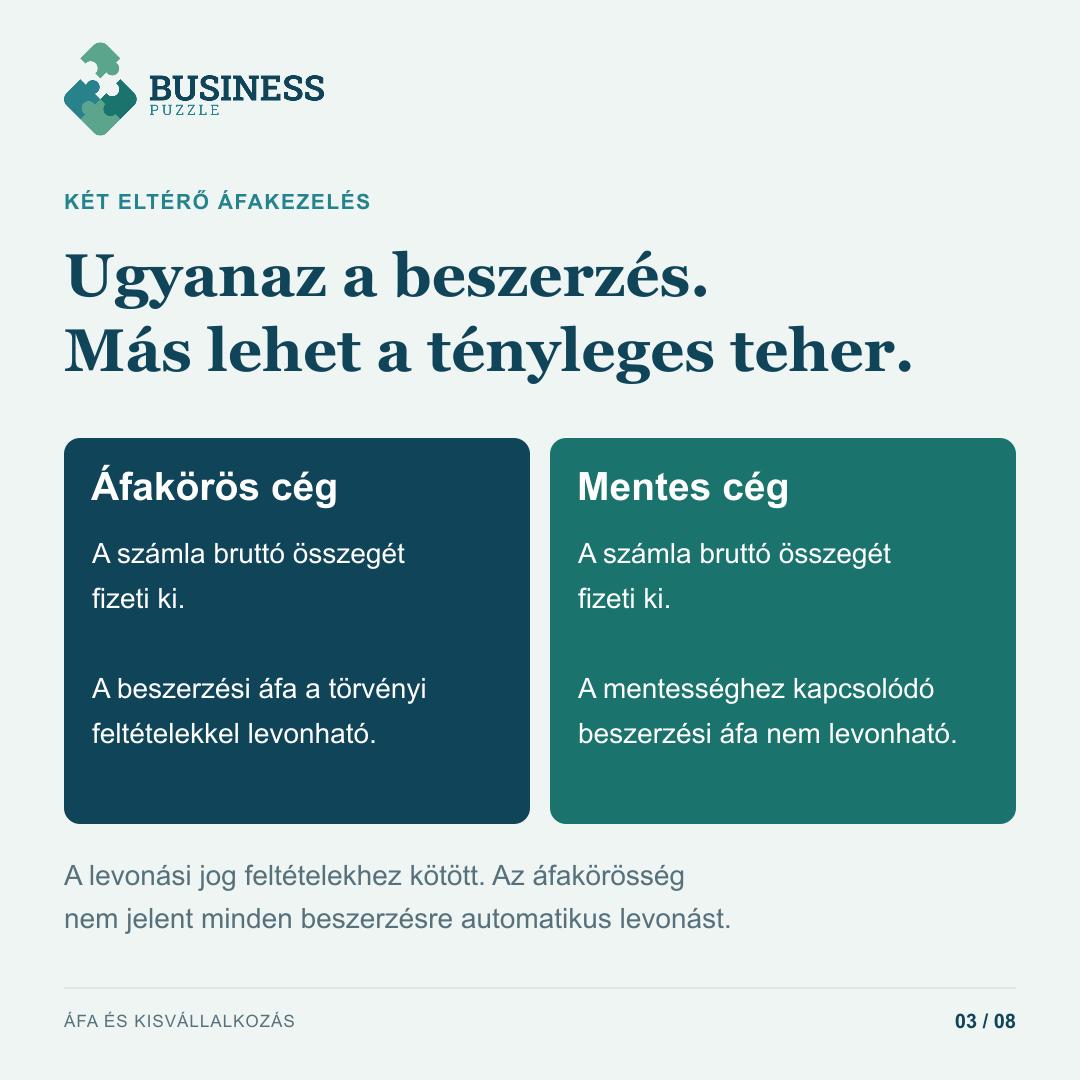
| Beszerzés (bejövő számla) | Kifizeti a bruttó összeget, de az áfát levonásba helyezi. | Kifizeti a bruttó összeget, az áfát nem vonhatja le. |
| Az áfa végső szerepe | Adóügyi elszámolási tétel az állam felé. | Végleges költség (cost), amely csökkenti az árrést. |
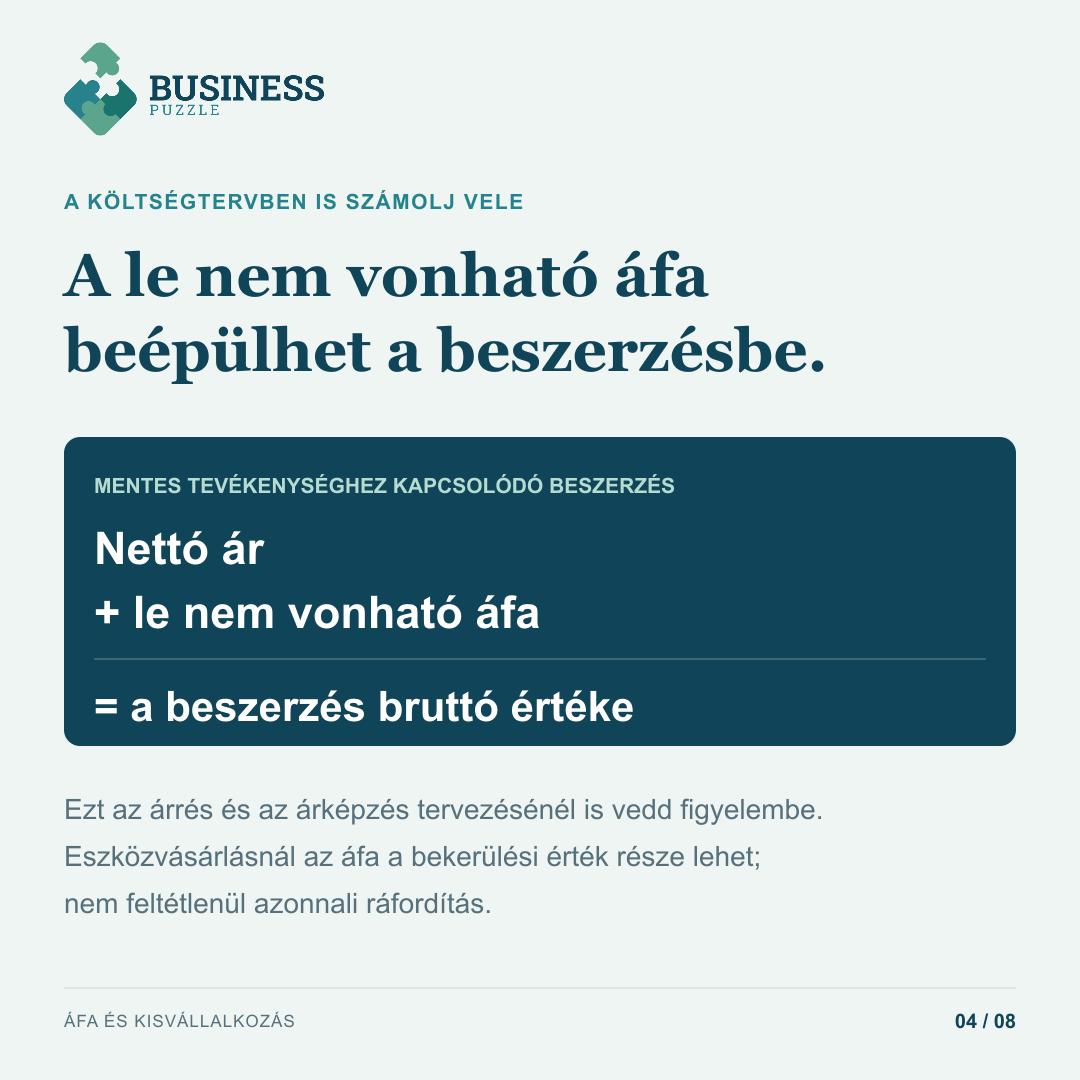
A nem áfafizető vállalkozás tehát a beszerzések pillanatában a termék vagy szolgáltatás végső fogyasztójává válik: a számlán szereplő adó nem térül meg, hanem beépül a cég tényleges működési vagy beszerzési költségébe.
Amikor a nem áfafizető státusz tényleges hátrányt okoz
A nem áfafizetői működés nem minden üzleti modellben jelent előnyt. Különösen két esetben alakulhat ki komoly versenyhátrány:
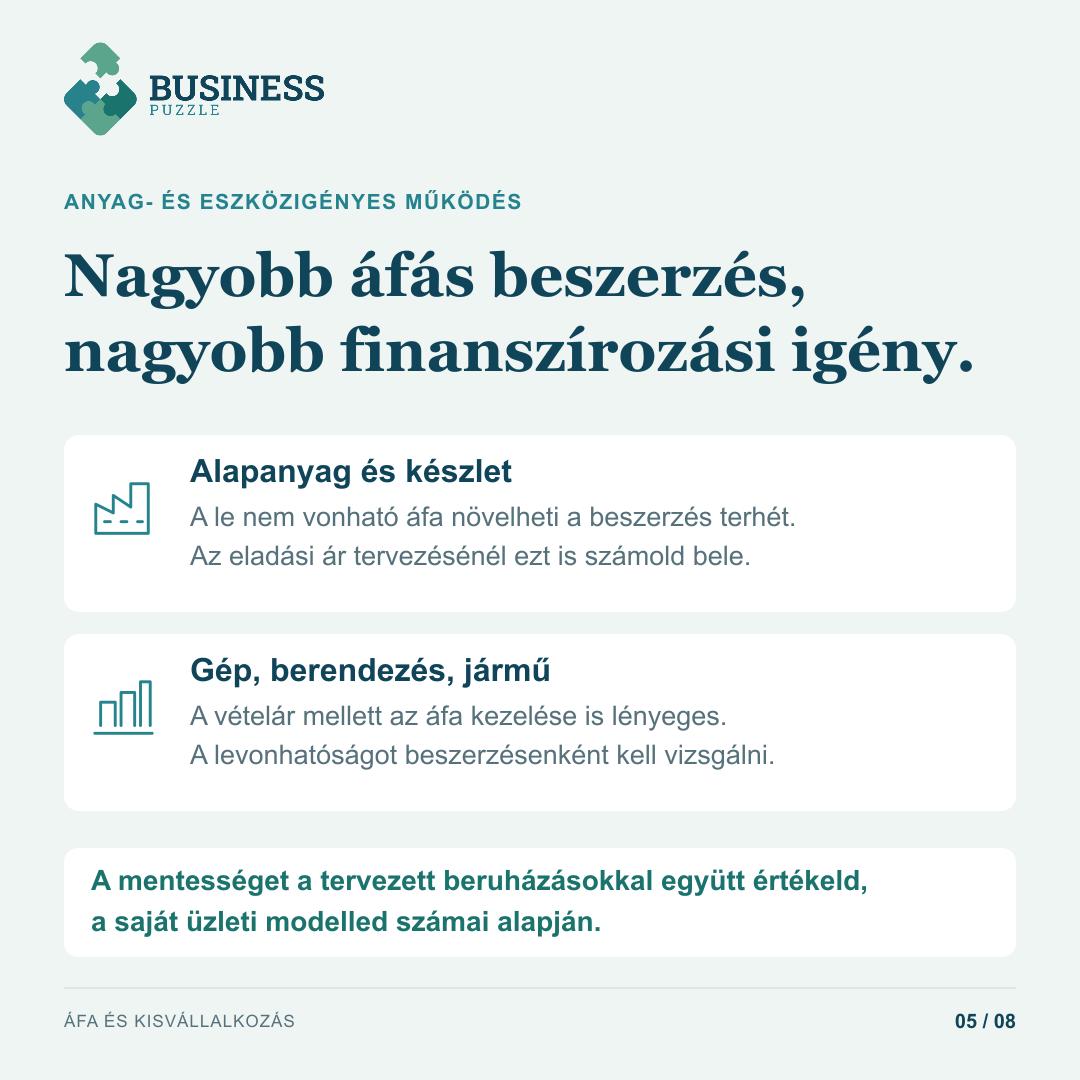
- Anyag- és eszközigényes tevékenységeknél: ha egy vállalkozásnak alapanyagokat, berendezéseket, gépeket vagy járműveket kell vásárolnia áfafizető partnerektől, az áfa összege végleges kiadásként terheli a költségvetését. Mivel ezt nem vonhatja le, a beszerzései ténylegesen drágábbak lesznek, mint egy áfafizető versenytársé.
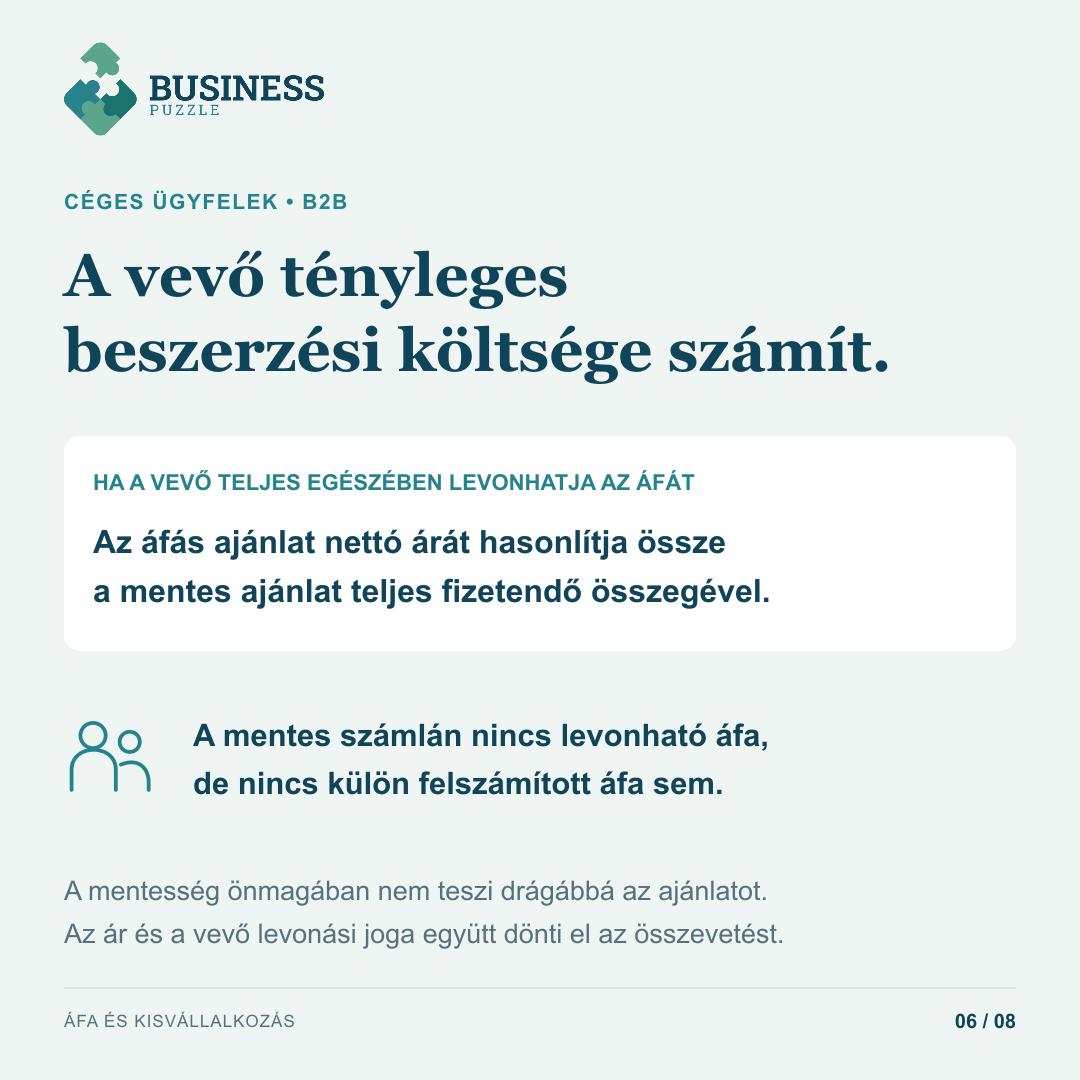
- Vállalati (B2B) ügyfélkör esetén: a vállalati partnerek számára a nem áfafizető cég számlája kevésbé vonzó lehet, mert abból nem tudnak áfát visszaigényelni. Az áfafizető céges vevőnek az a legkedvezőbb, ha a kapott számlán szereplő adót levonhatja a saját fizetendő adójából.
Mikor működik jól a mentesség?
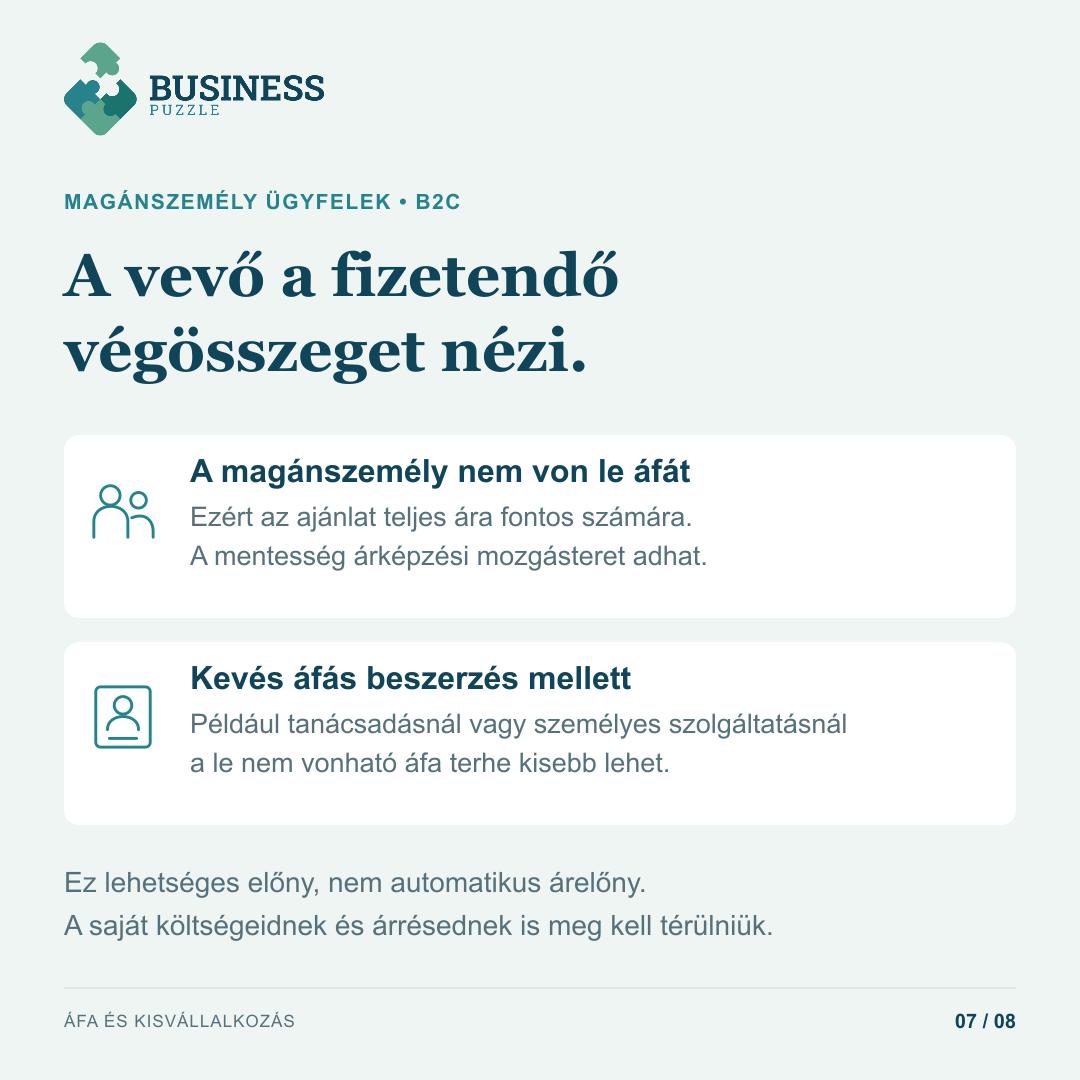
A nem áfafizetői státusz akkor nyújt valódi előnyt, ha a vállalkozás közvetlenül magánszemélyeknek vagy más nem áfafizető szereplőknek (B2C) értékesít, és a működése kevés tárgyi beszerzést igényel. Ilyenek például a tisztán szellemi szolgáltatások, a tanácsadás vagy a személyes szolgáltatások.
Mivel a lakossági vásárló nem tud áfát visszaigényelni, számára kizárólag a fizetendő végösszeg számít. Egy nem áfafizető szolgáltató ilyen környezetben versenyképesebb árat tud kialakítani, miközben adminisztrációs terhei is alacsonyabbak maradnak.